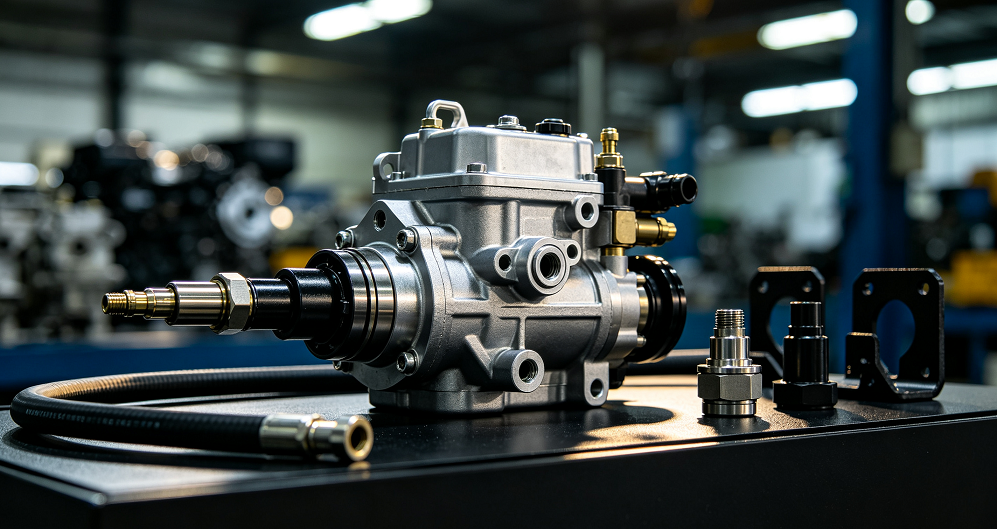
天津港喷油泵进口清关代理
喷油泵进口这单子,看着是标准机电产品,真做起来坑并不少。归类偏一位、原产地证漏勾一个框,都可能让成本多出几万块。下面按实操顺序理一遍,关键处会点出容易翻车的地方。
一、先搞对编码,再谈税和监管
喷油泵归入 8413.30 项下,具体细分要看发动机类型和马力段。柴油机用的喷射泵通常落在 8413.30.10 附近,而 180 马力及以上发动机用的燃油泵有单独的税号 8413.30.21。归错子目的后果很直接:监管条件不同(比如是否涉及旧机电),税率也可能差出一截。
进口文件准备
核心单证就那么几样:商业发票、装箱单、提单/运单、合同。原产地证要看你能不能用到协定税率——比如从东盟、韩国、澳大利亚进来的,凭对应 FTA 原产地证有机会把关税降到零,但证书填制必须规范,第三方发票的情况尤其要留意。另外根据海关目前的“按需提交”原则,合同、装箱单这些在申报时不是强制必须上传,海关审单时如果需要你再补,但发票和提单的基本信息务必与报关单严格一致。如需进口清关代理请电话联系

二、关税和增值税怎么算
喷油泵进口环节涉及两块:进口关税和进口增值税。
最惠国税率方面,柴油机喷油泵(8413.30.10)通常在 3% 左右;
大马力发动机燃油泵(8413.30.21)同样在 3% 档位。增值税目前标准税率是 13%,计算基数是 CIF 价 + 关税额。如果你的喷油泵原产于东盟、韩国、澳大利亚等与中国有自贸协定的国家,且能提供有效原产地证书,关税可能直接归零,这是成本优化最直接的一刀。需要注意的是,美国产喷油泵目前受加征关税影响,实际税负远高于基础 MFN 税率,采购前最好单独确认。
三、进口流程的实际节奏
整个清关链条跑下来,节奏大致是:换单 、申报 、查验(放行)、缴税 → 提货。
实操中最关键的是申报前的归类确认。喷油泵申报要素包括品牌、型号、适用发动机类型、功率、是否带计量装置等,这些不是随便填的,直接决定海关系统怎么审你的税号和价格。如果走无纸化通道,报关单电子数据推过去后,系统风险判别可能直接放行,也可能触发查验指令。放行后电子缴税,然后安排拖车提货。整个流程顺利的话两到三个工作日,卡在查验或审价上就可能拖到一周。
四、几个容易踩的坑
旧件是红线。 二手喷油泵进口受到严格限制,海关对旧机电的查验力度很大,不少旧泵被要求提供装运前检验证书甚至直接退运。如果是可再制造件,有专门的团体标准 T/CRRA 0811-2024 可以参考,但合规门槛不低-9。除非有成熟渠道,否则不建议碰旧泵。
品牌和型号别填错。 喷油泵品牌杂,博世、电装、德尔福、康明斯,不同品牌对应不同原厂编号和适用机型。海关查验时如果发现申报型号与实物铭牌对不上,轻则改单重报,重则移交处置。
价格申报要有支撑。 汽配类产品海关审价频率不低,尤其喷油泵这种单价较高的部件。报关时最好备好付汇凭证或原厂价格依据,避免被质疑低报。
五、海关查验在看什么
喷油泵的查验指令一旦下来,现场关员通常从三个角度切入。
第一,核对品名和型号。 实物铭牌上的型号、品牌是否与报关单申报要素一致。喷油泵的外观有时相似,但一个数字之差可能对应不同发动机,关员会对着申报要素逐项比对。
第二,判断新旧状态。 这是旧件进口的高危环节。关员会看泵体是否有使用痕迹、油渍残留、接口磨损,一旦被认定为旧件,而你又没有提前申报旧机电属性,麻烦就大了。
第三,查验归类逻辑。 你申报的税号是否站得住脚。比如一台柴油机用喷油泵,你报成了 8413.30.29(其他燃油泵)而实际应归入 8413.30.10(柴油机喷射泵),查验时可能被要求归类纠错,涉及补税和滞纳金。
喷油泵进口说到底是一件事:归类定税号,税号定成本和监管条件。把原产地证、型号申报和价格支撑做扎实,大部分查验环节都能平稳过去。
以上内容由天津赤马报关有限公司/天津赤马供应链管理有限公司搜集整理仅供参考!