牵引式青贮收割机进口关税增值税是多少
牵引式青贮收割机进口|增值税及清关代理
牵引式青贮收割机属于农机,归类8433599090 其他收割机及脱粒机,进口环节增值税9%,是牧场、养殖企业、青贮基地采购海外青贮设备重点关注的税种,我司赤马报关专注农机进口报关,熟悉农机归类、征税、原产地审价、旧机中检全流程,帮客户把控增值税抵扣、归类风险,避免多缴税、归类错误如有疑问请来电咨询。
一、牵引式青贮收割机增值税怎么计算
1、税率:进口环节增值税9%(农机整机),可正常抵扣,拿到海关增值税专用缴款书后作为进项抵扣
2 、计算公式: 进口增值税 =(完税价格 + 关税)× 9%
该编码最惠国关税8%,无消费税
3、整机牵引式青贮收割机:属于农机,9%增值税
4、单独进口配件、刀辊、捡拾台、减速机:不属于整机农机,增值税13%,不能按9%申报
5、批发零售农机免征增值税,但这条优惠只针对国内经销环节;境外采购进口,海关正常征收9%进口增值税,不免税,不要混淆。
以100万货值举例
关税 = 100 万 × 8% = 80,000 元
增值税 =(100 万 + 8 万)× 9% = 97,200 元
合计税金 = 177,200 元
如果是美国原产:84335990 在加征清单,在 8% 基础上再加征 10% 关税,关税变为 18%:
关税:100 万 ×18%=18 万
增值税:(100+18)×9%=106,200
合计税金:286,200 元
二、牵引式青贮收割机设备归类范围
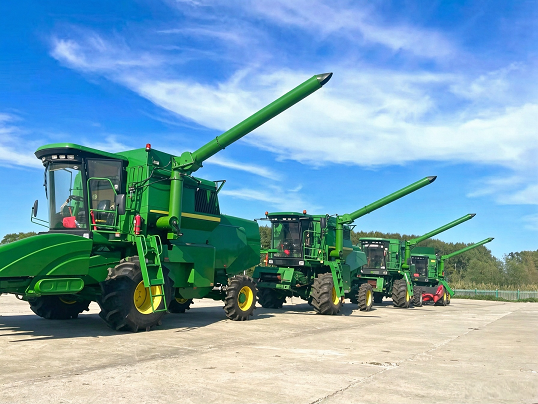
1、牵引式青贮收割机(无自带动力,由拖拉机牵引作业),用于玉米秸秆、牧草、高粱秸秆粉碎青贮收获;配套捡拾台、切碎装置、出料筒。
2、自走式青贮收割机,二者归类一致,但申报要素必须写明:牵引式、无自带动力、配套拖拉机使用,否则海关质疑归类,有改单、补税风险。
四、新机与二手机牵引式青贮收割机监管差异
1、全新牵引式青贮收割机
2、监管:无旧机电管控,不需要CCIC中检
3、征税:关税8%,增值税9%
4、单证:合同、发票、箱单、提单、设备参数说明、原产地证
五、牵引式青贮收割机归类注意要点
1、不要把牵引式收割机报成通用工程机械,一旦归类错误,会按13%征税,多出税负
2、整机和配件分开申报,不要混报在同一份报关单,配件不能享受农机9%税率
3、原产地证:非协定国家,只适用最惠国关税8%;埃及、欧洲等产地,无优惠关税
4、缴款书保管:海关增值税缴款书是抵扣凭证,信息必须和境内收票企业名称、税号一致,名称错了无法抵扣
5、木包装:木托、木箱带IPPC标识,无标识会产生熏蒸费,额外增加成本
6、配套拖拉机:拖拉机是单独HS编码,单独征税,不能和青贮收割机合并申报